本ページはプロモーションが含まれている場合があります。
亡くなってから期限はいつまでかを調べると、7日・14日・3か月・10か月と、数え方の違う期限が並んでいます。どれも亡くなった日から数えるわけではなく、数え始める日が手続きごとに違い、期限の日が休みのときの扱いも同じではありません。下の計算ツールは、亡くなった日を入れると17の手続きの期限日を日付の順に出します。数え方は民法・国税通則法などの条文のとおりです。
結論
- 亡くなった日を入れると、17の手続きの期限日が日付の順に出ます
- 日数の期限は初日を数えず、月・年の期限は応当日の前日で終わります
- 死亡届の7日だけは、知った日を1日目に数えます
- 準確定申告と相続税の期限が休日なら、次の開庁日まで延びます
- 相続放棄や給付の請求の期限は、休日でも延びるとは限りません
- 数え始めは、亡くなった日・知った日・葬儀を行った日などに分かれます
- 出る日付は目安で、個別の事情は窓口で確認します
目次
- 亡くなった日を入れて期限日を出すツール
- 亡くなった日から数える期限カレンダー
- 日数の数え方:初日は数えない
- 月・年の数え方:応当日の前日で終わる
- 期限の日が休みのとき:延びるものと延びないもの
- 死亡届の7日は知った日を含めて数える
- 数え始めの日は5種類ある
- ツールが出せないもの・入れなかったもの
- 期限を過ぎたときに分かっていること
- 期限の数え方でよく聞かれること
- 期限を確かめるときの順番
亡くなった日を入れて期限日を出すツール
必要なのは亡くなった日だけです。亡くなったことを後から知らされた場合は、2つ目の欄に知った日を入れてください。相続放棄・準確定申告・相続税・相続登記・遺留分は、亡くなった日ではなく知った日から数えるためです。
日付は、手続きの種類ごとに条文の数え方を当てはめて出しています。根拠の法令と数え始めは、次の節の表に載せています。
亡くなった日から数える期限カレンダー
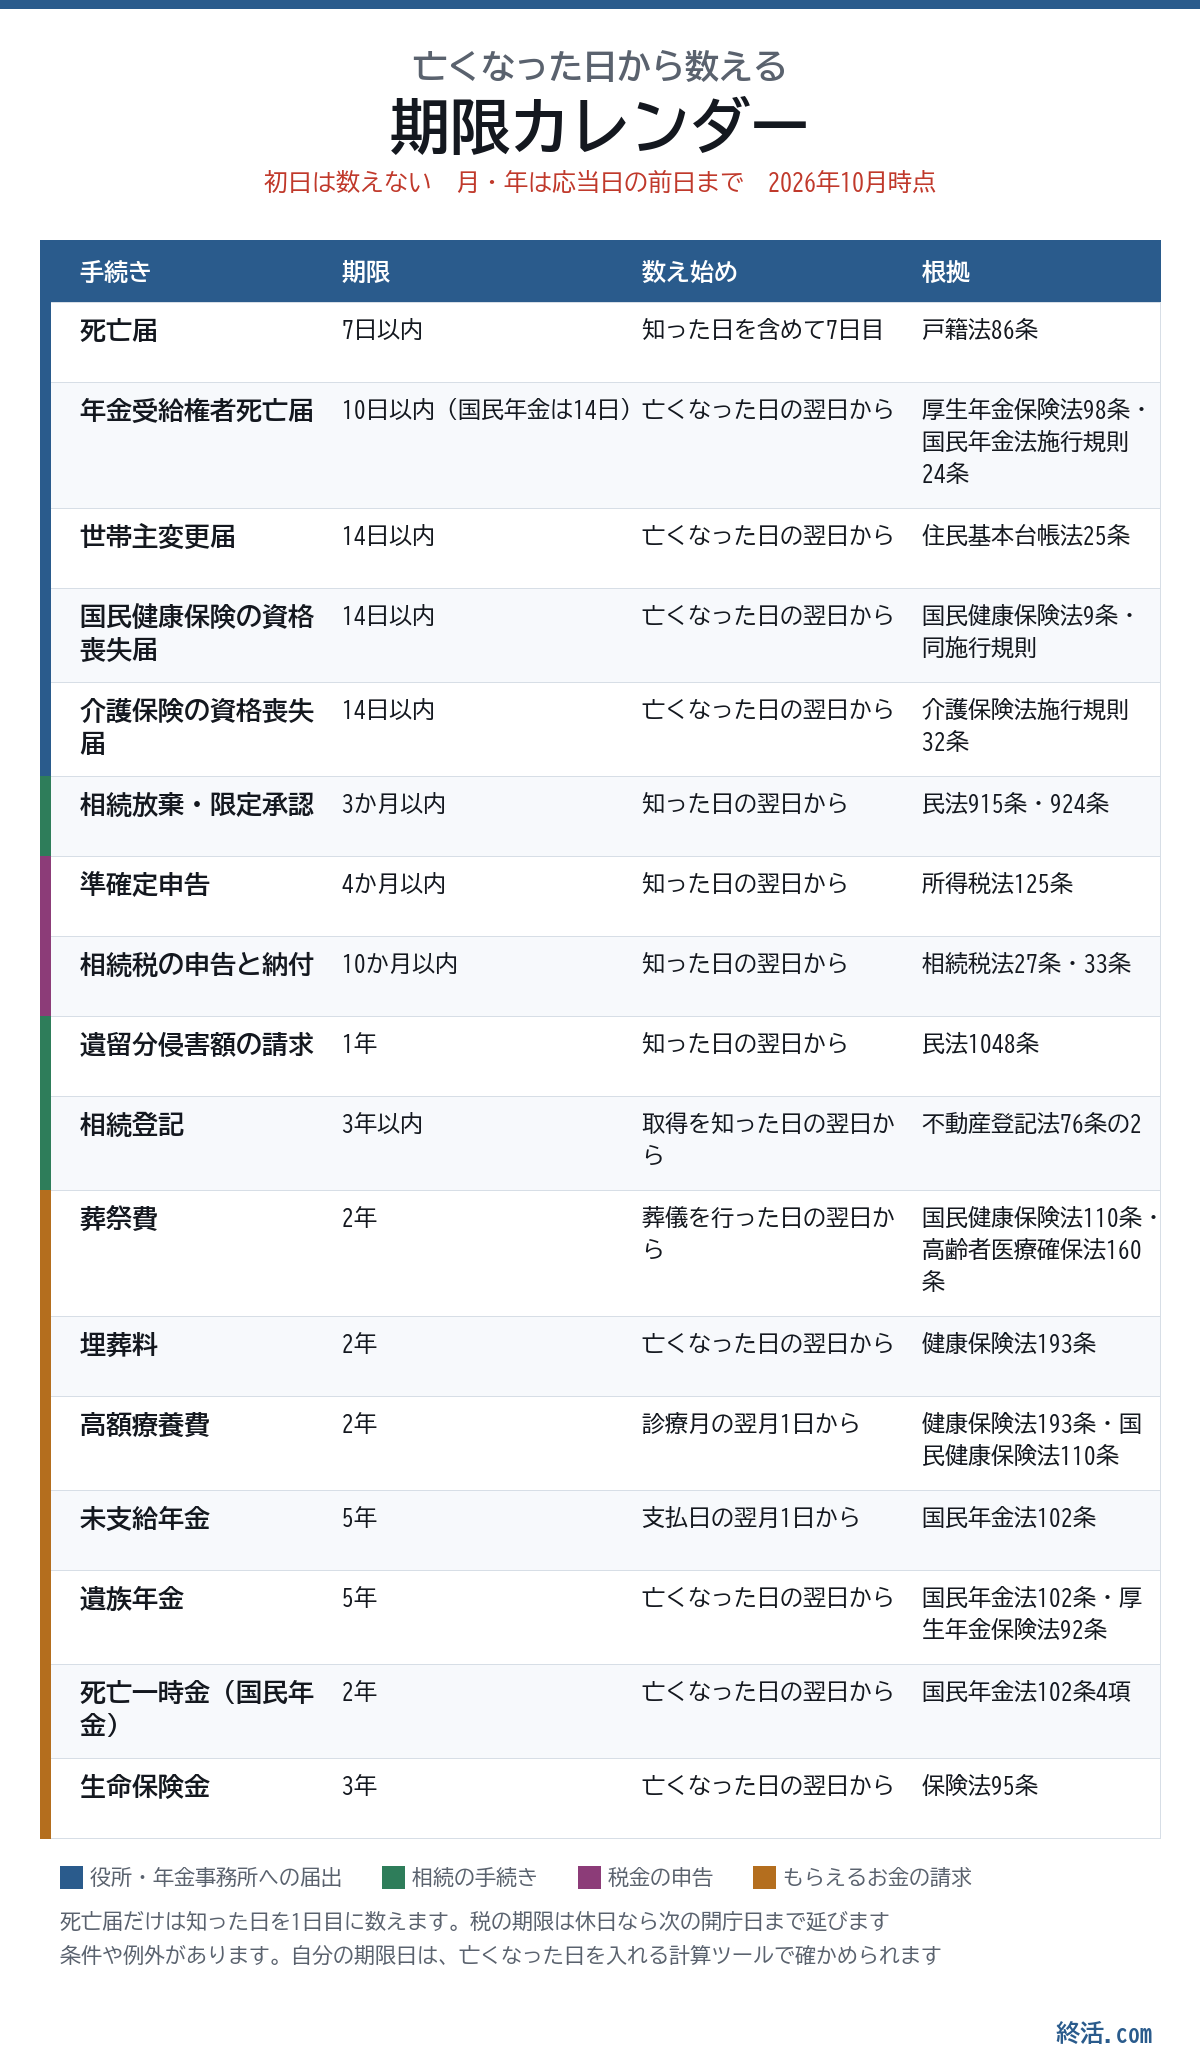
ツールに入れた17の手続きを、期限の短い順に並べると次のとおりです。期限の長さだけでなく、数え始めの日と根拠の法令も手続きごとに違います。
| 手続き | 期限 | 数え始め | 根拠 |
|---|---|---|---|
| 死亡届 | 7日以内(国外で亡くなったときは3か月以内) | 知った日を含めて | 戸籍法86条 |
| 年金受給権者死亡届 | 10日以内(国民年金だけの場合は14日以内) | 亡くなった日の翌日 | 厚生年金保険法98条4項・国民年金法施行規則24条 |
| 世帯主変更届 | 14日以内 | 亡くなった日の翌日 | 住民基本台帳法25条 |
| 国民健康保険の資格喪失届 | 14日以内 | 亡くなった日の翌日 | 国民健康保険法9条・同施行規則 |
| 介護保険の資格喪失届 | 14日以内 | 亡くなった日の翌日 | 介護保険法施行規則32条 |
| 相続放棄・限定承認 | 3か月以内 | 知った日の翌日 | 民法915条・924条 |
| 準確定申告 | 4か月以内 | 知った日の翌日 | 所得税法125条 |
| 相続税の申告と納付 | 10か月以内 | 知った日の翌日 | 相続税法27条・33条 |
| 遺留分侵害額の請求 | 1年(相続開始から10年でも消える) | 知った日の翌日 | 民法1048条 |
| 相続登記 | 3年以内 | 取得を知った日の翌日 | 不動産登記法76条の2 |
| 葬祭費 | 2年 | 葬儀を行った日の翌日 | 国民健康保険法110条・高齢者医療確保法160条 |
| 埋葬料 | 2年 | 亡くなった日の翌日 | 健康保険法193条 |
| 高額療養費 | 2年 | 診療月の翌月1日 | 健康保険法193条・国民健康保険法110条 |
| 未支給年金 | 5年 | 年金の支払日の翌月1日 | 国民年金法102条 |
| 遺族年金 | 5年 | 亡くなった日の翌日 | 国民年金法102条・厚生年金保険法92条 |
| 死亡一時金(国民年金) | 2年 | 亡くなった日の翌日 | 国民年金法102条4項 |
| 生命保険金 | 3年 | 亡くなった日の翌日 | 保険法95条 |
年金の時効の起算日は日本年金機構の「年金の時効」のページ、葬祭費の起算日は大阪市・札幌市の案内、埋葬料と高額療養費の起算日は協会けんぽの案内で確かめました。死亡後の手続きを期限順に見たいときは、死亡後の手続き一覧の記事にまとめています。
日数の数え方:初日は数えない
日・週・月・年で期間を決めたときは、民法140条が「期間の初日は、算入しない」と定めています。141条は、期間は末日の終了で満了するとしています。国税通則法10条1項1号も、税の期間について初日を数えないと定めています。
たとえば10月20日に亡くなって「14日以内」の届出なら、10月21日が1日目で、14日目は11月3日です。亡くなった日そのものは数えません。
| 決まり | 条文 | 内容 |
|---|---|---|
| 初日不算入 | 民法140条・国税通則法10条1項1号 | 期間の初日は数えない(午前零時から始まる期間は数える) |
| 末日の終了で満了 | 民法141条 | 末日の24時まで有効 |
| 月・年は暦で数える | 民法143条1項・国税通則法10条1項2号 | 3か月を90日とはせず、暦の月で数える |
| 応当日の前日に満了 | 民法143条2項・国税通則法10条1項3号 | 最後の月の応当日の前日。応当日がなければその月の末日 |
| 末日が休日のとき | 民法142条・国税通則法10条2項ほか | 次の節で説明します |
| 届出の期間の起算 | 戸籍法43条1項 | 届出期間は、届出事件発生の日から起算する |
月・年の数え方:応当日の前日で終わる
3か月・4か月・10か月・1年・3年などは、起算日(翌日)と同じ日付の日が、期間の最後の月にあるかどうかで決まります。民法143条2項は、起算日に応当する日の前日に満了するとし、その日がない月は末日に満了するとしています。
日付のある月なら、結果は「知った日と同じ日付」になります。1月6日に知ったなら、起算日は1月7日で、10か月後の応当日は11月7日です。前日の11月6日が期限になります。国税庁の相続税の案内にも、1月6日に亡くなった場合は11月6日が申告期限になるという例があります。
| 知った日 | 期間 | 起算日 | 応当日 | 期限日 |
|---|---|---|---|---|
| 2026年1月6日 | 10か月 | 1月7日 | 11月7日 | 2026年11月6日 |
| 2026年1月30日 | 10か月 | 1月31日 | 11月31日はない | 2026年11月30日(月末) |
| 2026年1月31日 | 10か月 | 2月1日 | 12月1日 | 2026年11月30日 |
| 2026年3月31日 | 10か月 | 4月1日 | 2027年2月1日 | 2027年1月31日 |
| 2026年11月30日 | 3か月 | 12月1日 | 2027年3月1日 | 2027年2月28日 |
| 2027年11月30日 | 3か月 | 12月1日 | 2028年3月1日 | 2028年2月29日 |
月末に近い日付では、応当日のない月が出てきます。上の1月30日と1月31日のように、知った日が1日違っても同じ期限日になることがあります。ツールはこの規則どおりに計算しています。
期限の日が休みのとき:延びるものと延びないもの
期限の末日が土日祝日に当たったとき、翌日に延びるかどうかは手続きの種類で違います。税務署への申告と国や自治体への届出は延び、時効や民法の期間は延びるとは限りません。
| 区分 | 末日が休日のとき | 根拠 | ツールの対象 |
|---|---|---|---|
| 税務署への申告・納付 | 休日でない次の日に延びる。土曜日と12月29日から31日も休日扱い。1月2日・3日は一般の休日 | 国税通則法10条2項・同施行令2条2項・基本通達 | 準確定申告・相続税 |
| 国や自治体への届出 | 休日の翌日に延びる。年末年始の休みは、国は12月29日から1月3日、自治体は条例で決まる | 行政機関の休日に関する法律2条・地方自治法4条の2第4項 | 死亡届・年金死亡届・世帯主変更届・保険の資格喪失届・相続登記 |
| 時効・民法の期間 | 延びるのは「その日に取引をしない慣習がある場合に限る」 | 民法142条 | 相続放棄・遺留分・給付の請求・生命保険金 |
ツールは、税務署の期限と届出の期限は延びた日付を出します。時効や民法の期間は延びた日付は出さず、前の平日の日付を添えます。窓口が休みの日は、時効の期限だった日でも請求書を出せないためです。
死亡届については、横浜市が「7日目が区役所の閉庁日に当たるときは、翌開庁日が届出期間の末日」と案内しています。休日や夜間にも届出を預かる自治体がありますが、受付の方法は市区町村で違うので、事前に確かめると確実です。
死亡届の7日は知った日を含めて数える
戸籍法86条は、死亡の届出を「死亡の事実を知った日から七日以内」と定めています。国外で亡くなったときは、知った日から3か月以内です。同法43条1項は、届出期間を届出事件発生の日から起算するとしています。知った日が1日目になる数え方です。横浜市の案内でも、知った日を含めて7日以内とされています。
10月20日に亡くなって同じ日に知った場合は、10月26日が死亡届の期限です。同じ日の世帯主変更届は、亡くなった日の翌日から数えるので11月3日になります。同じ「亡くなった日」でも、死亡届と他の届出では期限日が7日以上ずれます。
届出義務者の順番は、同居の親族が先で、同居者と家主・地主・管理人が続きます(戸籍法87条)。同居していない親族なども届出をすることができます。届出のあとに続く手続きは、死亡後の手続き一覧で順に確かめられます。
数え始めの日は5種類ある
「亡くなってから」と一言でいっても、期限の数え始めは次の5つに分かれます。ツールの入力欄は、亡くなった日・知った日・葬儀を行った日の3つです。
| 数え始め | 手続き | 注意 |
|---|---|---|
| 亡くなった日の翌日 | 年金死亡届・世帯主変更届・保険の資格喪失届・埋葬料・遺族年金・死亡一時金・生命保険金 | 日数の期限は翌日が1日目 |
| 知った日(死亡届は当日を含む) | 死亡届 | 戸籍法43条・86条 |
| 知った日の翌日 | 相続放棄・準確定申告・相続税・遺留分・相続登記 | 相続登記と遺留分は、知るべき内容が決まっている |
| 葬儀を行った日の翌日 | 葬祭費 | 埋葬費(実費)は埋葬を行った日の翌日 |
| 診療月・年金の支払日の翌月1日 | 高額療養費・未支給年金 | 1日の午前零時から始まるので、1日を数える |
相続登記は、不動産を相続したことと、その所有権を取得したことの両方を知った日から数えます(不動産登記法76条の2)。遺留分は、相続の開始と、遺留分を侵す贈与や遺贈があったことの両方を知った日から1年です。知った日が人によって違う場合は、窓口で確かめてください。
ツールが出せないもの・入れなかったもの
条文や公的な案内で確かめられた範囲だけを、ツールに入れています。出せないものと、入れなかったものは次のとおりです。
- 国外で亡くなったときの死亡届は、知った日から3か月以内で、ツールの7日とは別です。
- 年金の死亡届は、日本年金機構にマイナンバーが登録されていれば、原則として不要です。未支給年金の請求は別に必要です。
- 相続放棄の3か月は、家庭裁判所に申し立てると延ばせる場合があります。申立ても、知った日から3か月以内にします。
- 相続登記は、2024年4月1日より前に相続を知っていた不動産の期限が2027年3月31日です。ツールはこの場合に対応しています。
- 遺産分割で不動産を取得したときの登記は、分割の日から3年です(不動産登記法76条の2第2項)。ツールには入れていません。
- 普通自動車の移転登録は、法律に15日とありますが、相続での数え始めを確かめられなかったので入れていません。手続きは故人の車の名義変更の記事にあります。
- 後期高齢者医療の資格喪失届は、期限を原典で確かめられなかったので入れていません。
- 葬祭費の額や起算日は自治体ごとに条例で決まるため、住んでいた市区町村の案内を優先してください。
期限を過ぎたときに分かっていること
過ぎたあとにどうなるかは、手続きごとに原典で書き方が違います。確かめられたものだけを並べます。
| 手続き | 過ぎたとき | 根拠 |
|---|---|---|
| 相続登記 | 正当な理由なく怠ると、10万円以下の過料の対象 | 不動産登記法164条1項 |
| 相続税 | 申告しなかった場合や少なく申告した場合は、加算税や延滞税がかかることがある | 国税庁タックスアンサー4205 |
| 年金の死亡届 | 届出が遅れ、亡くなった日の翌日以後に受け取った年金は、あとで返す | 日本年金機構の案内(年金受給者が亡くなったときの手続き) |
| 年金・保険給付の請求 | 時効で請求できなくなる。年金はやむを得ない事情があれば申し立てる方法がある | 国民年金法102条・日本年金機構「年金の時効」 |
| 相続放棄 | 過ぎたあとの扱いは事情で変わる | 相続放棄の手続きと期限の記事 |
過ぎてしまっても、あきらめずに窓口へ事情を伝えてください。相続登記には正当な理由の例が示されており、相続人申告登記という方法もあります。くわしくは相続登記の義務化の記事にあります。
期限の数え方でよく聞かれること
- 亡くなった日は1日目に数えますか
- 日数の期限は、亡くなった日の翌日が1日目です。死亡届だけは、知った日を1日目に数えます。
- 3か月は90日として数えますか
- 数えません。月は暦に従って計算します(民法143条)。起算日と同じ日付の前日が期限になります。
- 7日目が日曜日のとき、死亡届はいつまでですか
- 国や自治体への届出は、休日の翌日に延びます(地方自治法4条の2第4項)。ただし受付の扱いは自治体で違うので、金曜日までに出すと確実です。
- 相続税の10か月は、亡くなった日から数えますか
- 相続の開始を知った日の翌日からです。通常は亡くなった日と同じで、日付のある月なら知った日と同じ日付が期限になります。
- 準確定申告の期限が土曜日に当たるときは
- 土曜日は休日扱いで、休日でない次の日に延びます(国税通則法10条2項・同施行令2条2項)。ツールには延びた日付が出ます。
- 亡くなったことを何日かあとで知らされました
- ツールの2つ目の欄に知った日を入れてください。相続放棄・相続税・相続登記などは、知った日から数えます。
- 相続放棄の3か月に間に合いそうにありません
- 相続財産の調査をしても決められないときは、家庭裁判所に期間の伸長を申し立てられます。申立ても3か月以内にします。くわしくは遺産相続の流れと期限の記事にあります。
- 年金の死亡届は必ず出しますか
- 日本年金機構にマイナンバーが登録されていれば、原則として不要です。未支給年金の請求は別に必要なので、年金受給者の死亡届の記事で確かめてください。
- 葬祭費と埋葬料は、数え始めが同じですか
- 違います。葬祭費は葬儀を行った日の翌日から2年、埋葬料は亡くなった日の翌日から2年です。両方に関係する葬祭費の記事もあわせて確かめてください。
- ツールの日付は、そのまま信じてよいですか
- 条文どおりに数えた目安です。起算日や条件が個別の事情で変わる場合は、窓口で確かめてください。
期限を確かめるときの順番
- 亡くなった日と、知った日が違うかを先に決めます
- ツールで日付の順に並べ、近いものから窓口を決めます
- 休日に当たる期限は、前の平日までに済ませる日程を組みます
- 条件のある手続きは、自分に当てはまるかを確かめます
最初の2週間ほどで動くのは、死亡届と年金の届出です。世帯主変更と保険の資格喪失も同じ時期です。これらのあと、相続放棄の3か月までは少し間があります。日付が出たら、カレンダーや手帳に写しておくと、見落としを減らせます。
医療費や介護費で戻るお金は、医療費で戻るお金の記事にまとめています。期限の日付が分かったら、1つずつ窓口へ進めてください。
あわせて読みたい
- 死亡後の手続き一覧|役所の届出と解約・名義変更を期限順に/届出を順番に見る
- 遺産相続の流れと期限|7日・3か月・10か月にやることリスト/相続の全体像
- 相続放棄の手続きと期限|3か月を過ぎたときの対応と必要書類/3か月の期限
- 相続登記の義務化はいつから?3年期限と相続人申告登記/3年の期限
- 年金受給者の死亡届は10日以内|未支給年金は5年で時効/年金の手続き
- 死亡後に返す保険証・返さなくてよい保険証|14日の届出/保険証の返却
本記事は、デジタル庁の法令検索で確認した条文(民法・戸籍法・国税通則法・相続税法・所得税法・不動産登記法・国民年金法・厚生年金保険法・健康保険法・国民健康保険法・保険法ほか)と、国税庁・日本年金機構・協会けんぽ・法務省・裁判所・各市区町村が公表している2026年10月時点の情報をもとにした一般的な内容です。計算ツールの日付は目安であり、個別の事情や自治体・契約ごとの扱いで変わることがあります。実際の手続きでは、市区町村・年金事務所・税務署・家庭裁判所・保険会社の窓口の案内を確かめてください。税金や相続の判断は、税務署や専門家にご相談ください。